LPP et 2e pilier : comment le lire dans une offre d’emploi à Genève
Introduction
Quand on compare deux offres d’emploi en Suisse, on regarde d’abord le salaire. Pourtant, une ligne compte presque autant sur le long terme : la LPP, c’est-à-dire le 2e pilier.
Deux postes au même salaire peuvent offrir une prévoyance très différente.
Voici comment fonctionne la LPP en 2026, ce qu’il faut regarder dans une offre, et les bonnes questions à poser avant de signer, que vous soyez expert IT ou Finance, résident ou frontalier.
LPP et 2e pilier : à quoi ça sert ?
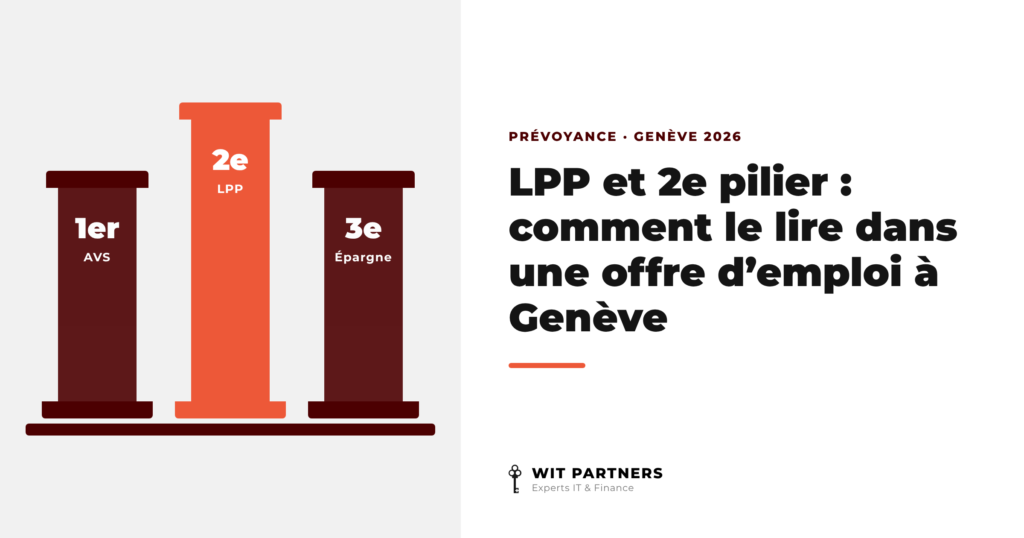
La prévoyance suisse repose sur trois piliers :
- le 1er pilier (AVS/AI), obligatoire, qui couvre les besoins de base ;
- le 2e pilier (LPP), la prévoyance professionnelle, liée à votre emploi ;
- le 3e pilier, l’épargne privée, facultative.
Le 2e pilier doit permettre, avec l’AVS, de maintenir à la retraite un niveau de vie proche de celui de la vie active. Il couvre aussi les risques d’invalidité et de décès. Chaque mois, une cotisation est prélevée sur votre salaire, et votre employeur cotise aussi. L’argent est versé dans une caisse de pension, qui le fait fructifier jusqu’à votre retraite.
Les chiffres clés de la LPP en 2026
Selon l’Office fédéral des assurances sociales (OFAS), les montants de la LPP obligatoire sont les suivants en 2026 :
- seuil d’entrée : vous êtes assuré dès 22 680 CHF de salaire annuel chez un même employeur ;
- déduction de coordination : 26 460 CHF ;
- salaire coordonné : entre 3 780 CHF et 64 260 CHF par an ;
- taux d’intérêt minimal : 1,25 % sur l’avoir obligatoire ;
- taux de conversion minimal : 6,8 % à l’âge de référence.
Le salaire coordonné est la part de votre salaire sur laquelle on calcule les cotisations obligatoires : c’est votre salaire annuel moins la déduction de coordination.
Les cotisations d’épargne minimales (les « bonifications de vieillesse ») dépendent de votre âge :
- 25 à 34 ans : 7 % du salaire coordonné ;
- 35 à 44 ans : 10 % ;
- 45 à 54 ans : 15 % ;
- 55 ans jusqu’à l’âge de référence : 18 %.
Un exemple concret
Prenons un expert IT de 32 ans, avec un salaire annuel de 90 000 CHF :
- salaire coordonné : 90 000 – 26 460 = 63 540 CHF ;
- bonification de vieillesse minimale : 7 % × 63 540 = 4 447,80 CHF par an ;
- la loi impose à l’employeur d’en payer au moins la moitié, soit environ 2 224 CHF par an.
Ce sont des minimums. Beaucoup d’employeurs vont plus loin : ils assurent une part plus large du salaire, appliquent des taux d’épargne plus élevés ou prennent en charge plus de la moitié des cotisations. C’est ce qu’on appelle la partie « surobligatoire ».
L’exemple ne tient compte que de l’épargne : il faut y ajouter les cotisations pour les risques invalidité et décès, et les frais de la caisse de pension.
LPP : ce qu’il faut regarder dans une offre d’emploi
Comparer deux offres sans regarder le 2e pilier, c’est comparer deux salaires sans regarder les impôts.
Voici les points à vérifier :
La part de l’employeur. La loi exige au moins 50 %. Un employeur qui paie 60 % ou plus augmente directement votre épargne retraite, sans réduire votre salaire net.
Le salaire assuré. Le plan assure-t-il uniquement le minimum légal, ou aussi la part de salaire au-dessus de 90 720 CHF (64 260 + 26 460) ? Pour les cadres, la différence peut être importante.
Les taux d’épargne. Certains plans proposent des taux plus élevés que le minimum, ou laissent choisir entre plusieurs niveaux de cotisation.
La couverture invalidité et décès. Elle protège vous et vos proches : regardez les rentes prévues.
- LPP et 2e pilier : le cas des frontaliers
- LPP et 2e pilier : ce qu’il faut retenir
- Le 2e pilier est obligatoire dès 22 680 CHF de salaire annuel (2026).
- Les cotisations sont calculées sur le salaire coordonné, et augmentent avec l’âge : de 7 % à 18 %.
- L’employeur paie au moins la moitié, mais beaucoup vont plus loin.
- Pour comparer deux offres, regardez la part employeur, le salaire assuré et la couverture des risques.
FAQ
Qu’est-ce que la LPP ?
C’est la loi sur la prévoyance professionnelle, qui organise le 2e pilier en Suisse. Elle fixe les cotisations minimales que versent le salarié et l’employeur pour la retraite, l’invalidité et le décès.
À partir de quel salaire est-on assuré au 2e pilier ?
En 2026, dès 22 680 CHF de salaire annuel auprès d’un même employeur.
Combien paie l’employeur pour la LPP ?
Au moins la moitié des cotisations, selon la loi. Certains employeurs paient davantage.
Le 2e pilier est-il plus avantageux qu’un salaire plus élevé ?
Ça dépend de votre situation : une meilleure prévoyance augmente votre épargne retraite et peut réduire vos impôts, tandis qu’un salaire plus élevé est disponible tout de suite. L’idéal est de comparer l’ensemble du package.
Conclusion :
Le 2e pilier est un élément central de votre rémunération en Suisse, même s’il ne se voit pas sur le compte en banque chaque mois. Avant d’accepter une offre, prenez le temps de comprendre le plan de prévoyance : c’est votre retraite qui se construit.
Vous êtes expert IT ou Finance et vous voulez comparer des opportunités à Genève ou en Suisse romande ? Nos consultants vous accompagnent, du premier échange jusqu’à la signature.
Cet article présente les règles de manière générale et ne constitue pas un conseil financier ou juridique. Pour votre situation, adressez-vous à votre caisse de pension ou à un spécialiste.
Échangeons sur vos enjeux. Contactez-nous
Sources :
Office fédéral des assurances sociales (OFAS), « Montants limites et valeurs de la
prévoyance professionnelle 2025-2026 » (bsv.admin.ch)
PwC Suisse, « Assurances sociales 2026 » : bonifications de vieillesse par âge et
montants LPP 2026
Loi fédérale sur la prévoyance professionnelle (LPP), art. 66 : part de l’employeur
(fedlex.admin.ch)
Fonds de garantie LPP / Centrale du 2e pilier : libre passage et départ de Suisse